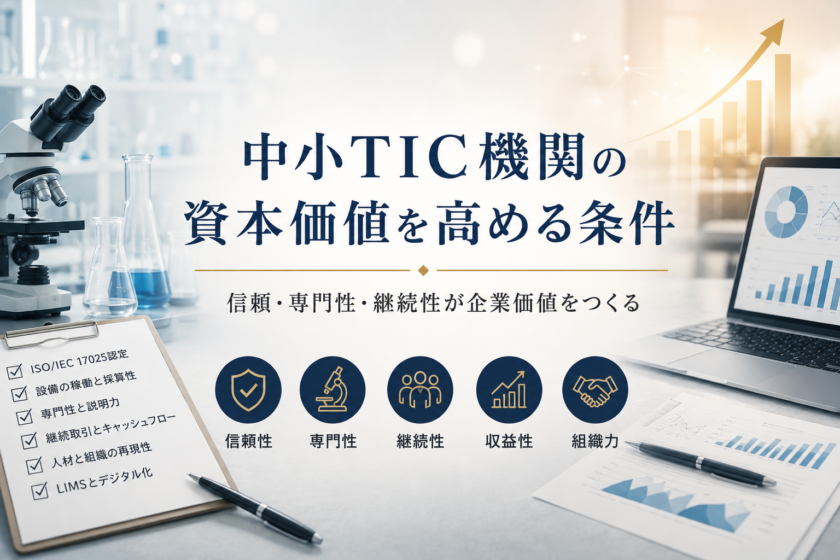
製品試験、環境分析、材料評価、検査、校正、認証などを担う中小TIC機関には、大手にはない専門性や地域密着性があります。しかし、設備や認定を保有しているだけで、その価値が企業価値として十分に評価されるとは限りません。重要なのは、技術力を顧客の継続利用、安定したキャッシュフロー、組織として再現できる業務へ変換できているかです。本記事では、日本の中小TIC機関が価値を高めるための条件を整理します。
MARKET STRUCTURE
1.日本のTIC市場は、単純な「大手対中小」の構図ではない
日本のTIC市場には、総合的な試験・検査・認証サービスを展開する大手機関、公益的な役割を持つ一般財団法人、大学・公設試験研究機関、メーカー系試験所、特定分野に特化した民間ラボなど、多様な主体が存在します。
また、電気・電子、化学品、繊維、建材、自動車、医療、食品、環境、校正といった分野ごとに、適用される法令、規格、設備、技術者の専門性、顧客が求める証拠の水準が異なります。
そのため、日本国内のTIC事業を一つの統一的な市場規模で捉えることは容易ではありません。試験、検査、校正、認証、法定検査、受託分析などが、それぞれ異なる統計区分や制度の下で運営されているからです。
一方、事業環境として共通しているのは、人材不足、人件費上昇、設備更新負担、規制・規格の高度化、顧客要求の複雑化です。
2025年版中小企業白書は、中小企業が構造的な人手不足、物価・金利・人件費の上昇に直面しており、コスト削減だけではなく、設備投資、デジタル化、適切な価格設定によって付加価値と生産性を高める必要があると指摘しています。
これはTIC機関にも当てはまります。
試験料金を下げて受注量を増やすだけでは、技術者の教育、設備の校正・保守、標準物質、技能試験、認定維持、情報システムなどに必要な投資を賄えなくなる可能性があります。
中小TIC機関の競争力は、単純な拠点数や売上規模ではなく、限られた経営資源をどの分野へ集中し、その能力をどれだけ継続的な価値へ変えられるかによって左右されます。
ACCREDITATION
2.認定は重要だが、保有しているだけでは企業価値にならない
試験所・校正機関において、ISO/IEC 17025認定は技術的信頼性を示す重要な基盤です。
ISO/IEC 17025は、試験所・校正機関の能力、公平性、一貫した運営に関する要求事項を定めた国際規格です。
ただし、企業価値を評価する際に重要なのは、「ISO/IEC 17025認定を持っているか」という一点だけではありません。
確認すべきなのは、次の内容です。
- ✓ どの拠点が認定されているか
- ✓ どの試験項目・方法・対象が認定範囲に入っているか
- ✓ 認定範囲が実際の主要売上と結び付いているか
- ✓ 規格改定や顧客要求の変化に合わせて更新されているか
- ✓ 認定範囲内と範囲外の業務を明確に区別しているか
- ✓ 認定を支える技術者と品質管理体制が安定しているか
認定された試験所については、認定機関が試験所ごとの所在地や認定範囲を公開している場合があります。つまり、認定は試験機関の名称全体に包括的に与えられるものではなく、確認された範囲に対して成立するものです。
企業価値の観点では、認定証の枚数よりも、認定範囲が顧客の課題や将来需要とどのようにつながっているかが重要です。
利用頻度の低い認定を多数維持していても、審査、教育、設備、記録管理の負担だけが増える可能性があります。反対に、限られた認定範囲であっても、顧客にとって重要な試験を高い専門性で提供し、継続的な受注につなげている機関は、経営上の価値を持ちます。
認定は価値そのものではなく、信頼できる技術サービスを継続的に提供するための基盤です。
ASSET PRODUCTIVITY
3.設備の価値は、購入価格ではなく稼働と収益で決まる
TIC事業では、分析装置、耐久試験機、環境試験設備、電波暗室、恒温恒湿槽、校正設備など、多額の設備投資が必要になる場合があります。
しかし、設備の取得価額が高いことと、事業価値が高いことは同じではありません。
企業価値の評価では、設備について少なくとも次の点が問われます。
- ✓ どの顧客・試験で使用されているか
- ✓ 稼働率はどの程度か
- ✓ 受注単価と維持費の関係は適切か
- ✓ 更新時期と更新費用を把握しているか
- ✓ 特定の担当者しか操作できない状態になっていないか
- ✓ 他機関への委託と自社保有を比較しているか
- ✓ 装置別・試験別の採算を把握しているか
試験設備は、保有しているだけで固定費が発生します。減価償却、保守契約、校正、消耗品、ソフトウェア、人員、施設環境などを含めると、表面上の試験原価よりも実際の負担が大きい場合があります。
新しい試験需要が見込まれるからといって、先に設備を導入すればよいとは限りません。顧客需要、認定取得までの期間、技術者の採用・育成、想定稼働率、外部委託の可能性を確認する必要があります。
中小TIC機関にとっては、すべての設備を自社で持つことよりも、専門ラボとのネットワークを形成し、自社が保有すべき中核能力と外部連携すべき能力を分ける方が、資本効率を高められる場合があります。
TECHNICAL EXPERTISE
4.専門性は「試験できること」ではなく「説明できること」に表れる
試験方法を保有し、報告書を発行できることは、TIC事業の出発点です。
しかし、顧客が本当に必要としているのは、数値そのものではなく、その数値を用いて意思決定できることです。
例えば、同じ化学分析でも、顧客が確認したい内容は異なります。
- 法規制への適合を確認したい
- 顧客仕様を満たしているか判断したい
- 不具合原因を特定したい
- 材料変更前後の差を評価したい
- サプライヤーの品質を比較したい
- 海外顧客へ説明できる報告書が必要
こうした目的を理解せず、標準メニューをそのまま提供すると、結果が得られても顧客の判断に使えない可能性があります。
価値の高いTIC機関は、試験前の段階で、対象材料、規制値、試験方法、定量下限、前処理、サンプリング、判定基準、報告書の使用目的を確認します。
そして、結果が想定と異なった場合にも、再測定すべきか、別の方法を選ぶべきか、追加試験が必要かを説明できます。
この「説明できる能力」は、装置ではなく人材、経験、記録、データベース、社内レビューの仕組みから生まれます。
設備は購入できますが、特定材料への理解、妨害要因への対応、異常値の判断、規制と試験方法をつなぐ能力は短期間では構築できません。
中小TIC機関の企業価値は、保有する試験項目数よりも、顧客が抱える技術的な不確実性をどこまで減らせるかによって評価されるべきです。
RECURRING REVENUE
5.売上高より先に、収益の再現性を確認する
TIC機関の企業価値を考える際、売上高や利益だけでは十分ではありません。
重要なのは、その売上と利益が翌年度以降も再現できるかです。
顧客の継続性
定期試験、量産品の品質確認、年次監査、校正、認証維持など、継続性のある業務がどの程度あるかを確認します。
単発の大型案件は業績へ貢献しますが、翌年度も同じ売上が発生するとは限りません。
顧客集中度
特定顧客への依存が高い場合、その顧客の発注方針や製品計画によって業績が大きく変動します。
一方、単純に顧客数が多ければよいわけでもありません。少数の優良顧客と長期間にわたって複数の試験を受注している場合は、関係の深さを個別に評価する必要があります。
個人依存
創業者や特定の営業担当者だけが顧客との関係を持っている場合、その人物が離れたときに受注が失われる可能性があります。
顧客情報、見積履歴、技術的な注意事項、契約条件、過去報告書などが組織内で共有されていることが重要です。
売上と回収の関係
売上と利益が計上されていても、代金が回収されなければ設備更新や人材投資には使えません。
企業価値評価は譲渡額を検討する際の目安であり、評価方法や前提によって結果が異なります。財務数値だけでなく、事業実態やリスクを精査する必要があります。
TIC機関では、売上高だけでなく、継続受注率、顧客別採算、回収期間、設備投資後のキャッシュフローを併せて見る必要があります。
ORGANIZATIONAL CAPABILITY
6.専門人材を「個人の能力」から「組織の能力」へ変える
TIC事業の価値を支える最大の資産の一つが、専門人材です。
技術者、試験責任者、品質責任者、認証審査員、検査員、規制専門家などの能力は、設備だけでは代替できません。
一方、専門性が特定の一人に集中している状態は、強みであると同時に経営リスクでもあります。
担当者が退職した場合に、試験方法、顧客対応、異常値の判断、設備の調整方法が失われるからです。
中小企業では、人材不足感が高止まりしており、人材育成のための時間や指導人材の不足も課題となっています。
TIC機関が企業価値を高めるには、専門家を確保するだけでなく、その知識を組織内へ残す必要があります。
- ✓ 試験方法と判断基準の文書化
- ✓ 技術レビュー記録の蓄積
- ✓ 複数担当者への教育
- ✓ 技能評価と権限付与の明確化
- ✓ 異常事例やクレーム事例の共有
- ✓ 技術者と営業担当者の情報連携
- ✓ 後継技術者の計画的な育成
LAB DIGITALIZATION
7.LIMSとデジタル化は、単なる効率化ではなく企業価値の基盤になる
試験所では、依頼受付、見積、試料受領、前処理、測定、結果確認、報告書発行、請求、記録保存まで、多くの情報が発生します。
これらが紙、個人のExcel、メール、複数の独立したシステムに分散していると、案件の進捗、設備稼働、納期、再試験、原価、顧客履歴を一元的に把握できません。
小規模ラボにおける具体的なLIMS導入については、TICnology Japanの 「小規模ラボ向けLIMS導入支援」 もご覧ください。
LIMSなどの情報基盤を導入する目的は、単に紙をなくすことではありません。
- 試料と結果の追跡性を確保する
- 転記ミスを減らす
- 試験の進捗を可視化する
- 報告書作成を標準化する
- 設備と技術者の負荷を把握する
- 試験別・顧客別の採算を確認する
- 品質問題を分析できる状態にする
ことにあります。
デジタル化は、単なるツール利用にとどまらず、業務効率化やデータ分析へ進むことで、経営上の効果につながります。
TIC機関において、試験記録と経営情報が適切につながれば、経営者は「売上が伸びたか」だけでなく、「どの試験が利益を生み、どの設備が十分に使われ、どの顧客との取引を深めるべきか」を判断できます。
デジタル化は、品質管理と経営管理を結び付ける基盤です。
STRATEGIC OPTIONS
8.資本価値を高めることは、売却準備だけを意味しない
企業価値を高めるというと、将来の売却や外部資本の導入を想像しがちです。
しかし、TIC機関にとって企業価値を整えることは、必ずしも売却を目的とするものではありません。
世界のTIC業界における能力獲得型のM&Aについては、 「TIC業界は『再編の時代』へ|2025〜2026年のM&Aから読み解く世界市場の構造変化」 でも整理しています。
事業承継、金融機関との対話、共同事業、設備投資、大手TIC企業との提携、海外機関とのネットワーク形成、人材採用など、さまざまな場面で経営基盤の明確さが問われます。
企業規模を拡大する手段には、M&A、イノベーション、海外展開などがあります。一方、成長段階では経営者一人への依存を減らし、補完的な人材や経営人材を確保することも重要です。
したがって、TIC機関がまず取り組むべきことは、買い手を探すことではありません。
自社の価値を構成する要素を把握し、それを第三者へ説明できる状態にすることです。
- 何を専門としているのか
- なぜ顧客から選ばれているのか
- どの認定範囲が事業の強みなのか
- どの設備が利益を生んでいるのか
- 顧客は継続して利用しているか
- 人材と技術を継承できるか
- 品質問題を管理できているか
- 利益がキャッシュとして残っているか
TICNOLOGY JAPAN VIEW
中小TIC機関の価値は「能力の再現性」にある
TIC機関の価値は、保有する設備の総額や認定証の数だけでは測れません。
TICnology Japanでは、中小TIC機関の価値を決める中心的な要素は、次の六つだと考えます。
✓ 信頼性
品質記録、認定範囲、公平性、技術レビューによって、結果の根拠を説明できること。
✓ 専門性
特定の材料、製品、規制、試験方法について、顧客が判断に使える説明を提供できること。
✓ 継続性
単発案件だけでなく、顧客の開発、量産、品質管理、規制対応へ継続的に関与していること。
✓ 収益性とキャッシュフロー
設備、人材、認定維持を含む実際のコストを把握し、次の投資に使える資金を生み出していること。
✓ 組織性
創業者や一人の専門家に依存せず、技術、顧客、品質を組織として引き継げること。
✓ 拡張性
自社設備の増設だけに頼らず、専門ラボ、海外機関、大手TIC企業との連携によって対応範囲を広げられること。
これらはM&Aのためだけの条件ではありません。
顧客から長く選ばれ、人材が定着し、設備投資を継続し、変化する規制や技術へ対応するための条件でもあります。
企業規模が小さくても、明確な専門性と再現可能な運営体制を持つTIC機関は、産業にとって欠かせない存在になり得ます。
CONCLUSION
まとめ
中小TIC機関の企業価値は、売上高、設備、認定の有無だけでは決まりません。
重要なのは、認定された技術能力が顧客需要と結び付き、継続的な受注とキャッシュフローを生み、その技術と顧客関係を組織として維持できることです。
認定は信頼性の基盤です。設備はサービスを提供する手段です。専門人材は競争力の源泉です。しかし、それぞれが分断されていれば、持続的な企業価値にはなりません。
中小TIC機関が次に取り組むべきことは、規模を追うことではなく、自社の専門能力、顧客基盤、設備、人材、品質、データを一つの経営システムとして結び付けることです。
その仕組みが整ったとき、専門性は個人の技能から組織の能力へ、認定は証書から顧客の信頼へ、利益は一時的な数字から持続的な企業価値へ変わります。
本記事について
本記事は、2026年8月4日時点で確認できるISO、中小企業庁、製品評価技術基盤機構などの公開情報をもとに、中小TIC機関の企業価値を構成する要素についてTICnology Japanが独自に整理・分析したものです。
個別企業の企業価値、株式価値、譲渡価格は、財務状況、事業内容、資産・負債、顧客構成、契約条件、認定、法的リスク、取引条件などによって異なります。本記事は特定の評価倍率、投資、売却、買収または取引を推奨するものではありません。
市場構造、企業価値、TIC機関の成長戦略に関する一部の記述は、公開情報をもとにしたTICnology Japanの分析・考察です。
情報基準日:2026年8月4日
SOURCES
主な参考資料
- 中小企業庁:2025年版 中小企業白書
- 中小企業庁:2025年版 小規模企業白書
- 中小企業庁:中小M&Aガイドライン(第3版)
- International Organization for Standardization:ISO/IEC 17025:2017
- 独立行政法人製品評価技術基盤機構 認定センター:JNLA認定事業者情報
- TICnology Japan:「TIC業界は『再編の時代』へ|2025〜2026年のM&Aから読み解く世界市場の構造変化」
コメント